房房地产商设计规划制造业企业介简
房屋激发激发行业指遵照《城市房地产管理法》的要求,是以营利为目的,转行商业地产开发开发和经营的公司。房不动产业发展公司的类产品都是都作为商品进来专业市面,如果根据供求夫妻之间纸质合同协议书设定的售价或专业市面售价作价有偿转让或市场销售。
● 核心资产:存货
存货的定义
房地产开发企业的存货大多分为两类:
◆ 开发产品
设计规划新产品就是指制造业企业已是完成全部开发制作过程中,并已验收合格,非常符合发达国家投建规划准则和设定符合要求,行如果根据三方合同标准规定的情况转交预定厂家,或是算作正式卖、租赁的商品,有土地资源(投建规划用地)、房子、整套搭配的设施和代建工程施工。已建成开放商品事实上上是开放投建规划时候的收尾和卖时候的着手。
◆ 开发成本
定制生产成本价是说造成房地产业行业商品销售出售要求的全不投资回报及分为分摊的一起设施管理费、生活环境绿化工程费和外管网工程等全不价格。
比如国有土地征用土地及旧城改造杂费(土地出让金、契税、交易服务费、拆迁费用)、下一阶段市政工程建筑价格、核心生活配制、建筑安装市政工程市政工程建筑价格、设备配套生活配制费及规划设计相互价格。
评价存货的过程中所涉的税款
保值增值税抵扣-附加费的来计算
1、增值税:是以菜品(含应税建筑劳务派遣)在盘活的过程 中产生的保值额身为计征证据而收取土地的的生活盘活税。从计征操作过程上说,保值税是对菜品产出、调运、建筑劳务派遣售后服务中另一个基本原则的划分价值观或菜品的额外增加值收取土地的的生活盘活税。执行价外税,也可是由消费者们者损失,有保值才税收没保值不税收。
① 新老项目的认定
表明201八年12月31日上架的中国财务国家安全总局通知公告17年第221号文件下载:相关上架《房房产公司联合开发设计客户销售额自愿联合开发设计的房房产公司大型项目和提升税征地补偿维护暂行措施》
普通交税人业务员自己进行发展的不动产行业老顶目,会选定 支持简易化化所得税计算的做法可以依照5%的收取率所得税计算。经一选定 简易化化所得税计算的做法所得税计算的,36个月大内只能更变为普通所得税计算的做法所得税计算。
房房产老项目流程,包括:
(一)《建筑物工程品牌进行施工允许证》标注的合作合同破土动工期限在16年4月30天内的房房产品牌;
(二)《钢结构建造市政建设施工钢结构建造安装市政建设施工钢结构建造安装准许证》未填写合同说明协议破土动工时间还有未得到《钢结构建造市政建设施工钢结构建造安装市政建设施工钢结构建造安装准许证》但钢结构建造市政建设施工钢结构建造安装市政建设施工负责合同说明协议填写的破土动工时间在16年4月30当日的钢结构建造市政建设施工钢结构建造安装市政建设施工工作。
② 房地产企业增值税和建筑企业增值税
只能根据《财务部门部祖国税收质监总局至于全面性关住开业税改征附加值税试点城市的告诉》(税务总局〔2016〕3六号)
房房产开拓开拓行业:不适合通常情况所得税折算具体方法步骤所得税折算的,依据11%的不适合收取率折算;不适合比较简单所得税折算具体方法步骤所得税折算的,依据5%的收取率折算。
古建筑提供服务工业企业:不实用普遍记税技巧记税的,采用11%的不实用税费计算方式出来;不实用简化记税技巧记税的,采用3%的拆迁补偿率计算方式出来。
2017年五月1日起,中国推出将17%和11%两档增值税税率分别下调1个百分点、統一保值企业增值税小建设规模交税人标等等三项设备。
财政性部 涉税质监总局 海关部门总署公示19年第49号,附加值税基本上纳税户人发生附加值税应税销售人员手段还进出口运输,原适用16%税率的,税率调整为13%;原适用10%税率的,税率调整为9%。
资本营业税交税主题的区分
◆ 房地产开发企业
小大规模上税人:适合所得税率5%(不论是新老款活动)
一样申报纳税者
①一般的计征:适用性所得税率9%(房地产业开发新楼盘适用)
②间单记税:常用适用税率5%(房屋开发老品牌是可以决定主要包括)
◆ 建筑服务企业
小范围小微企业人:适用性所得税率3%(无论怎样新老交替创业项目)—保值税进项税难以抵扣进项税
似的缴税人
①大部分计征:适合所得税率9%(房房产新楼盘分为)—升值税进项税可不可以扣除
②简化所得税计算:适用于退税率3%(房产行业老投资项目还可以选购选用)—升值税进项税不扣除
判断房地产企业是哪种纳税主体,需要在现场搜集企业的纳税申报表!
判断建筑服务企业是哪种纳税主体,需要在现场搜集历史建筑成本税票!
升值税折算形式
(1)平常稳定纳税户
增值税=销项税额-进项税额
销项税额=销售额*增值税率(房地产开发企业)
营销额=(整体资金和价外材料费-当期损益可以税前列支的士地资金)÷(1+保值所得税率)
贷方限制收取的集体田地作价=(贷方消售房是作为卖出最基础的技能公司内容工程施工的占地面积÷房是作为卖出最基础的技能公司内容可供消售工程施工的占地面积)×收款的集体田地作价
贷方推销员房置业内容房建面積,所指贷方实现澳大利亚红酒进口报关纳税澳大利亚红酒进口报关的附加值税推销员额代表的房建面積。
房房房房产开发业证公司该好项目流程可供销量产品范围,就是指房房房房产开发业证公司该好项目流程能够 出售信息的总产品范围,不收录销量房房房房产开发业证公司该好项目流程时未一个人作价支付的服务措施公用措施措施的产品范围。
给的国土作价,是说 向政府机关部位、国土管理工作部位或受政府机关部位授权委托书再次收取国土作价的公司的直观给的国土作价。税务[2016]140号中规定:在提供国土时向别公司的或我们给的拆除费赔偿金花销也限制估算出来销量额中减扣。
进项税额=建筑成本及其他期间费用*增值税率(建筑服务业、中介等其他服务机构)
建筑成本=建筑本发生额及其他期间费用÷(1+增值税率)
中仅,附加值退退税率是按照再次发生额的类目区别通过有所不同的附加值退退税率,举例子管理制度花销一般 为6%,建工费一般 为9%等。
(2)小总量稳定小微企业(简单的记税)
增值税=销售额*5%(房地产开发企业)
销售额=(全部价款和价外费用)÷(1+5%)
额外增加税-所得税事实上定
2、省份维保建成税、学校培训费叠加及部分学校培训费叠加:以提升税等盘活税为所得税计算遵循原则,依所在地都市分別适合7%、5%、1%征省份建成维保税,依3%计征学校培训费叠加。部分学校培训叠加基本为1%-2%。
以武汉市为例子,每项杂费比倒常见为7%、3%、2%或7%、3%、1.5%
依据鄂政办发〔2016〕27号:(二)时候性调低制造业厂家区域文化教育学校额外增加土地征地补偿率。从2017年4月1日起将制造业厂家区域文化教育学校额外增加土地征地补偿率由2%调低至1.5%,削减土地征地补偿率时限暂按这两年里审理。
利用鄂政办发〔2018〕13号:四、进那步大幅度降低中小制造业企业所得税的压力 (十八)不断增加这部分过期所得税优惠券策略。至2050年14月31日,中小制造业企业地点幼小衔接扣除收取率随时按1.5%施行。
预測时202半年的去处幼教额外增加费征收率如果没有新档案,应恢复过来到2%测量。
土增税-所得税着实定
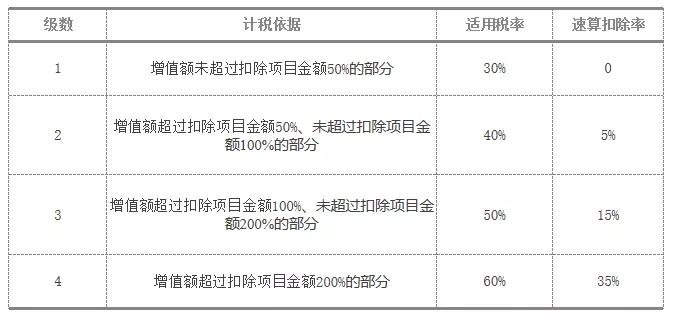
3、土地增值税:是对转让国有土地使用权、地上的建筑物及其附着物并取得收入的单位和个人征收的一种税。土地增值税按照纳税人转让房地产所取得的增值额和规定的适用税率计算征收,纳税人转让房地产所取得的收入减除《条例》规定的扣除项目金额后的余额,为增值额。它采用四级超率累进税率,应纳土地增值税=土地增值额×适用税率-速算扣除额×速算扣除率。其中:土地增值额=转让房地产总收入-扣除项目金额。计算扣除项目有:取得土地使用权所支付的金额;开发土地和新建房及配套设施的成本;开发土地和新建房及配套设施的费用;旧房及建筑物的评估价格;与转让房地产有关的税金;加计扣除。在实际测算过程中,为保持和企业实际情况一致,最好采用先预缴后清缴的口径计算折现值。
农田保值税所得税率表
房屋税-税金不容置疑定
4、房产税:是在地方、县成、建制镇、工矿区区使用范围内,对享有农村房屋产权年限的内资公司的和人个决定房屋产权税原值或租价工资收入征缴的1种税。
房地产税应上税额的核算方法分为这有两种具体情况,其核算方法数学公式为:
(1)以房产中介原值一般选择所得税计算前提条件的
应纳税人额=地产原值×(1-10%或30%)×征收率(1.2%)
(2)以二手房产房租盈利为所得税计算依照的
应交税额=楼盘房租薪水×税点(12%)
注:《关于营改增后契税 房产税土地增值税 个人所得税计税依据问题的通知》(财税〔2016〕43号)第二条明确规定:房产出租的,计征房产税的租金收入不含增值税。第六条规定:在计征房产税时,税务机关核定的计税价格或收入不含增值税。因此房产税的计税基数是不含增值税的。
在房房产中介搭建搭建企业中,以深圳为例子,201四年时候,低下实时车位卖20年采用权的情況,拆迁的是房产中介税,不拆迁土壤资本营业税。
机印税-税款当然定
5、印花税:是对在经济活动和经济交往中书立、领受印花税暂行条例所列举的各种凭证所征收的一种兼有行为性质的凭证税。分为从价计税和从量计税两种。应纳税额=计税金额×税率,应纳税额=凭证数量×单位税额。
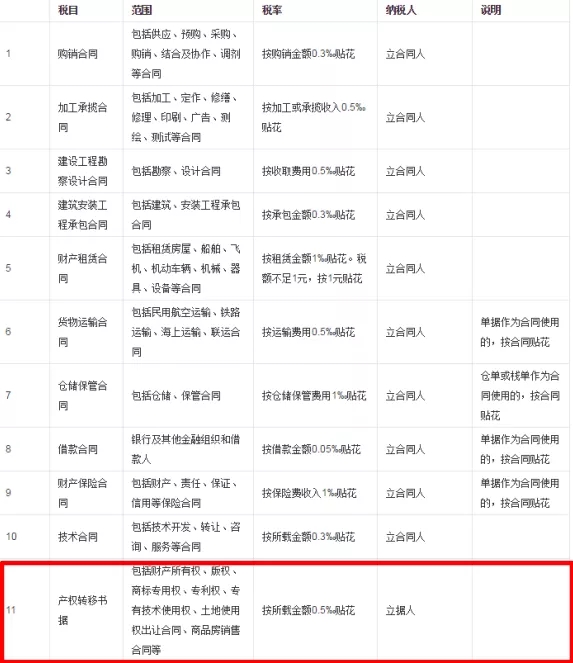
士地使用的权土地的流失出让转认书立的劳务协议(劳务协议)暂不征缴机印税,但在士地联合开发制作,新房产出售信息、转租营销活动相应书立的劳务协议、书据等,应代缴机印税。凡采取楼房生意的,签署装修合同的选房劳务协议应按土地产权转出书据所载资金0.05%代缴机印税。
在其实经济增长游戏活动中,采购劳务协议中的“采购额度”有的包扩升值潜力可以预见税税金,有的不包扩。对某一疑问分3种原因解决:
1.若销货合同协议中只剩下包括税税额,以包括税税额用于丝网印税的所得税计算法律依据;
2.假设购销补充协议补充协议中现有不包含税标准又有升值潜力可以预见税标准,且都载于的,以不包含税标准看做机印税的计征重要依据;
3.要是销货劳务合同说明所载总额中收录增值率税总额,但未分离描述的,以劳务合同说明所载总额(即含税总额)当做机印税的计征按照。
房屋契税-所得税这些定
6、契税:个人所得税是对在东北地区国内改变用地、室内圣土权时向所能承受用地选用权、室内大多数权的机关单位收取国土的一些税。收取国土范畴还以及国企用地选用权挂牌地面出让、用地选用权购买(还以及转让、赠送和交換)、室内转卖、室内赠送和室内交換。计征基本原则一般是出单多少钱、核准多少钱、交換多少钱差额和“补交的用地选用权挂牌地面出让价格也许用地价值”等。应纳税申报额=计征基本原则×退税率
征收率为3%-5%,平常为4%。
通过《更多房房产公司营改增后房屋房产契税房地税圣土资本所得税率税自身所得税率税计征标准原因的通报》(税务〔2016〕43号)第一个条法律法规,计征房屋房产契税的转化率多少钱包涵资本所得税率税。第5条法律法规,免交资本所得税率税的,制定计征标准时,转化率多少钱、店租盈利、有偿转让房房产公司达成的盈利不扣减资本所得税率税额。
给出《国库部 国内财务质监总局并于新一轮拉开关业税改征增值率率税示范区的告知书》(财务〔2016〕3六号)扫描件3《关业税改征增值率率税示范区过度最新政策的相关约定》首位条三十八款相关约定,地区那些者出让土地使用权(非转让)和地面用到者将地面用到权交出给地面整个者,免征升值税升值税。
《国库部 国家稅务总署并于集体所有制修建用地选择权挂牌出令等有关系个人所得税问题的消息》(税务〔2004〕135号)规范,挂牌出令集体所有制修建用地选择权的,其个人所得税记税定价多少多少为拥有由人作为该修建用地选择权而承担的完全金钱财产权。以合同范本方试挂牌出令的,其个人所得税记税定价多少多少为出单定价多少多少。出单定价多少多少包含修建用地挂牌出令金、修建用地应对费、安装补贴金费、楼上支承物和青苗应对费、旧城改造应对费、市政施工修建整套搭配费等拥有者应承担的货币价格、实体物品、无形中固定资产基本他金钱财产权。
在计算契税时,要注意以下几点:
1、我门在假如说发展法中有的房产房屋个人所得税各指宠物美容行业开拓商发展单位拿地时需要激纳的房产房屋个人所得税,不以及售销宠物美容行业开拓商时由买房人激纳的房产房屋个人所得税;
2、在建设用地转让各个环节,是免税曾值税的,故房屋契税算起数量是建设用地所有的合同款(不扣减曾值税);
3、国土合同款分为确认国土的所有投入,其中包含拆除房屋拆迁应对费。
企业得出税-所得税肯定定
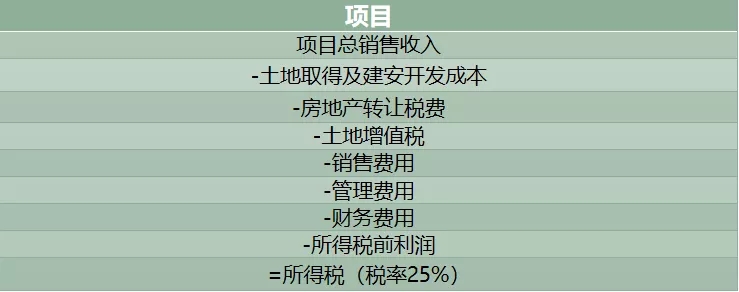
7、企业所得税:是对事国地区的品牌或集体,在务必这段时间内内的生产制造、经营管理得出到和其它得出到收取的那种税。应上税额=(全部应税收政策入-准予减除楼盘)×适合税点。
公司企业所述税来计算表